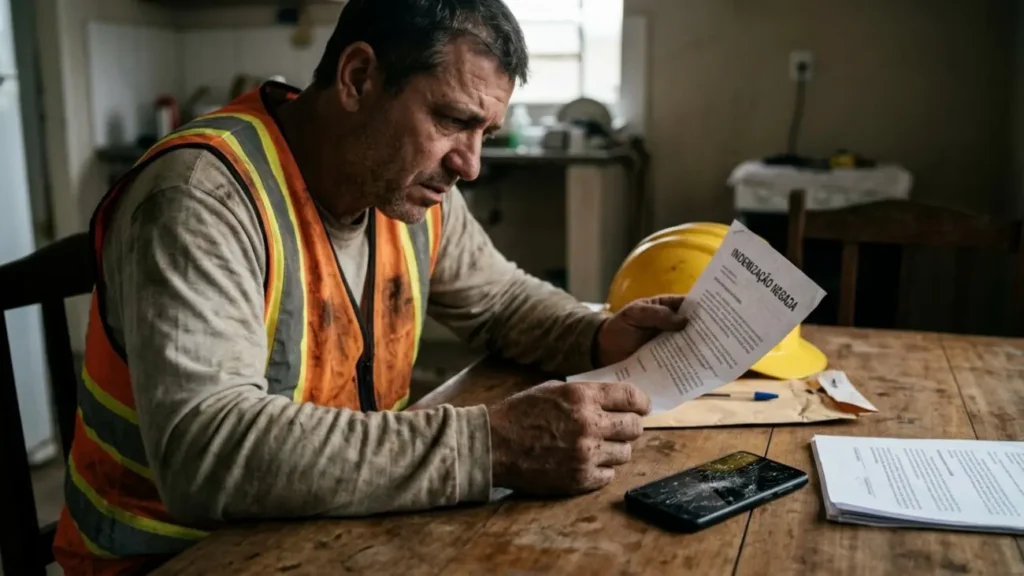
Celular de R$ 2.800 cai da laje, seguradora nega cobertura e pedreiro segue pagando as parcelas
Pedreiro que comprou um celular de R$ 2.800 parcelado em 18 vezes teve o aparelho caído da laje durante o trabalho e a seguradora negou a cobertura. Entenda a diferença entre seguro contra roubo e proteção para danos acidentais.
Um pedreiro que comprou um celular de R$ 2.800 parcelado em 18 vezes teve o aparelho caído da laje durante o trabalho e viu a seguradora negar a cobertura. O caso lembra uma dúvida comum: ter um seguro de celular não garante indenização automática por qualquer acidente. A resposta depende das coberturas contratadas, das exclusões previstas no contrato e das informações apresentadas ao consumidor na contratação.
Na prática, quem passa por uma situação assim pode acumular dois prejuízos: ficar sem o equipamento e continuar pagando as parcelas.
Por que o seguro pode não cobrir a queda?
O detalhe costuma estar na diferença entre a proteção contra roubo e a cobertura para danos acidentais. Se o contrato incluir apenas determinadas situações de subtração do aparelho, uma queda durante o trabalho pode ficar fora da proteção. Pagar o seguro mensalmente não acrescenta automaticamente uma cobertura que não foi contratada.
No caso de um telefone que despenca de uma laje, é necessário verificar se existe cobertura para quebra acidental e quais são as condições. O nome comercial do seguro não substitui a descrição das garantias. Também não é possível concluir que o trabalho na construção civil, por si só, autoriza a recusa: qualquer justificativa precisa ser analisada conforme o contrato e a legislação.
Quais detalhes da apólice precisam ser conferidos?
O documento do seguro deve permitir identificar o aparelho protegido, os eventos cobertos e os limites da indenização. Antes de aceitar a explicação de que “esse acidente não entra”, o consumidor pode conferir os seguintes pontos:
- se a cobertura inclui quebra acidental ou somente roubo e modalidades de furto;
- quais circunstâncias estão expressamente excluídas da proteção;
- se o acidente aconteceu durante a vigência do seguro;
- qual é a franquia ou participação obrigatória do segurado;
- se a solução prevista envolve conserto, substituição ou pagamento de indenização;
- qual é o limite de cobertura aplicável ao aparelho.
A seguradora pode usar qualquer cláusula para negar o pagamento?
A existência de uma cláusula não encerra a discussão sobre sua validade ou aplicação. A Lei nº 15.040/2024 determina que riscos e interesses excluídos sejam descritos de maneira clara e inequívoca. Nas relações de consumo, o Código de Defesa do Consumidor também exige informação adequada e destaque para cláusulas que limitem direitos em contratos de adesão.
Assim, uma restrição precisa ter sido informada adequadamente. Se a venda apresentou proteção para quedas, mas o documento entregue depois trouxe uma limitação incompatível com a oferta, mensagens, anúncios e comprovantes podem ser relevantes. Por outro lado, uma cobertura claramente limitada a roubo não se transforma em proteção para quebra apenas porque o dano foi involuntário.
O que fazer depois de receber a negativa?
O primeiro passo é pedir a justificativa por escrito e identificar a cláusula utilizada na recusa. Isso permite comparar o motivo apresentado com as garantias efetivamente contratadas. Para organizar o pedido de revisão, vale reunir:
- nota fiscal e identificação do aparelho segurado;
- apólice, certificado ou bilhete de seguro e condições contratuais;
- comprovantes dos pagamentos relacionados à cobertura;
- fotos dos danos e descrição verdadeira das circunstâncias da queda;
- mensagens ou materiais usados na oferta do seguro;
- protocolos de atendimento e resposta formal sobre a negativa.
Parcelamento da compra e indenização têm funções diferentes
O fato de o telefone ainda estar sendo pago não amplia o seguro de celular. Em regra, a quebra do aparelho também não cancela a dívida da compra. Se os R$ 2.800 tiverem sido divididos em 18 parcelas sem juros, cada prestação ficará próxima de R$ 155,56, com eventual ajuste de centavos. A obrigação de pagar pode continuar mesmo sem condições de usar o equipamento.
Se a recusa parecer incompatível com a cobertura ou com a oferta recebida, o consumidor pode solicitar revisão, recorrer à ouvidoria e procurar o Procon ou orientação jurídica. O ponto decisivo é comparar o acidente com a proteção contratada. Essa análise permite discutir a negativa sem presumir que toda queda está coberta ou que toda recusa da seguradora é válida.
